Približno 500 vodilnih ameriških podjetij v eni naložbi. Na prvi pogled se sliši kot odlična razpršitev. Toda koliko različnih tveganj s tem v resnici prevzamemo?
Indeks S&P 500 je eden najbolj prepoznavnih borznih indeksov na svetu. Spremlja gibanje približno 500 vodilnih ameriških podjetij in predstavlja pomembno merilo uspešnosti ameriškega delniškega trga.
Skladi, ki sledijo temu indeksu, so med vlagatelji priljubljeni zaradi svoje preprostosti, razmeroma nizkih stroškov in široke izpostavljenosti ameriškemu gospodarstvu.
Toda obstaja podrobnost, ki jo pri razmišljanju o razpršitvi pogosto spregledamo.
500 podjetij ne pomeni 500 enakih deležev
S&P 500 ni sestavljen tako, da bi imelo vsako podjetje enako težo. Gre za indeks, utežen glede na tržno kapitalizacijo delnic v prostem obtoku.
Preprosto povedano: večje podjetje ima praviloma večji vpliv na gibanje indeksa.
Po podatkih S&P Dow Jones Indices je 30. septembra 2026 deset največjih delniških pozicij predstavljalo 37,3 % celotnega indeksa. Največja posamezna pozicija je imela 7,7-odstotni delež.
Za primerjavo: ob koncu leta 2019 je deset največjih pozicij predstavljalo 22,64 % indeksa. V manj kot sedmih letih se je torej njihov skupni delež povečal za približno 14,7 odstotne točke. To je povečanje koncentracije za približno 65 % glede na izhodiščno vrednost.
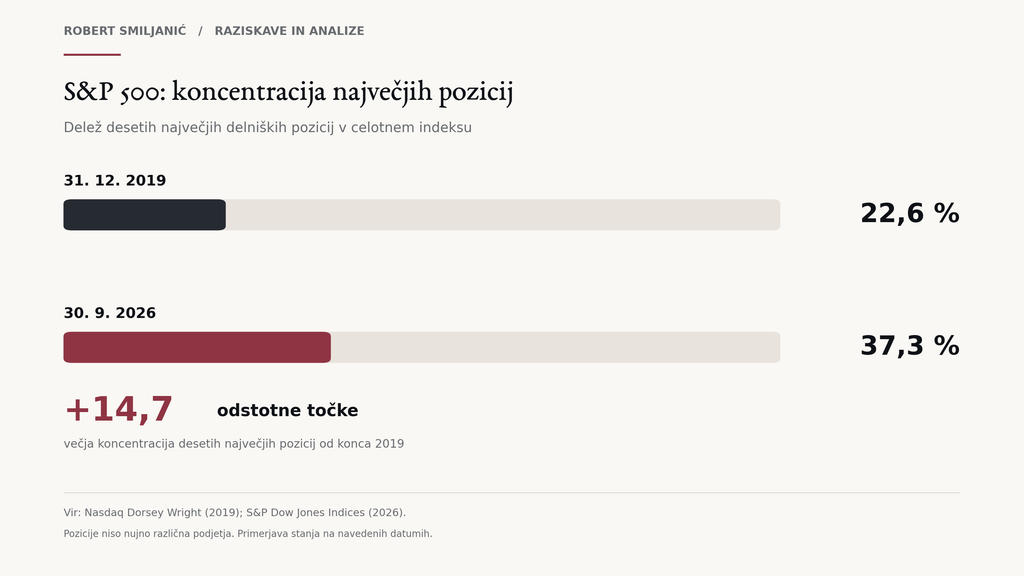
Med največjimi pozicijami najdemo svetovno znana podjetja, kot so Nvidia, Apple in Microsoft. Vlagatelj je torej izpostavljen številnim podjetjem, vendar nikakor ne v enakem obsegu.
Ko je več podjetij izpostavljenih podobnim tveganjem
Druga pomembna posebnost je sektorska sestava indeksa. Konec septembra 2026 je sektor informacijske tehnologije predstavljal približno 39,7 % vrednosti S&P 500.
To samo po sebi ni presenetljivo. Tehnološka podjetja so v zadnjih desetletjih postala pomemben del svetovnega gospodarstva. Njihovi poslovni modeli, dobičkonosnost in pričakovanja prihodnje rasti so privabili ogromno kapitala.
Toda pri razpršitvi je pomembno razumeti, da različna podjetja niso nujno izpostavljena povsem različnim dejavnikom tveganja.
Če se na primer spremenijo pričakovanja glede razvoja umetne inteligence, tehnoloških investicij ali prihodnjih dobičkov, se lahko to hkrati odrazi v vrednotenju več največjih podjetij.
Čeprav gre za različne družbe, so lahko njihova gibanja med seboj povezana.
Razpršitev med podjetji zato ni vedno enaka razpršitvi med tveganji.
Kako je umetna inteligenca spremenila podobo indeksa?
Vpliv današnjega tehnološkega cikla je lažje razumeti s primerjavo obdobij pred razmahom generativne umetne inteligence in po njem. Oktobra 2019 je sektor informacijske tehnologije predstavljal 22,3 % indeksa S&P 500. Septembra 2026 je njegov delež dosegel 39,7 %.
Pri drugih izbranih sektorjih je bila sprememba precej manjša: komunikacijske storitve so se z 10,4 % premaknile na 9,9 %, sektor potrošne diskrecije pa z 10,0 % na 8,6 %.
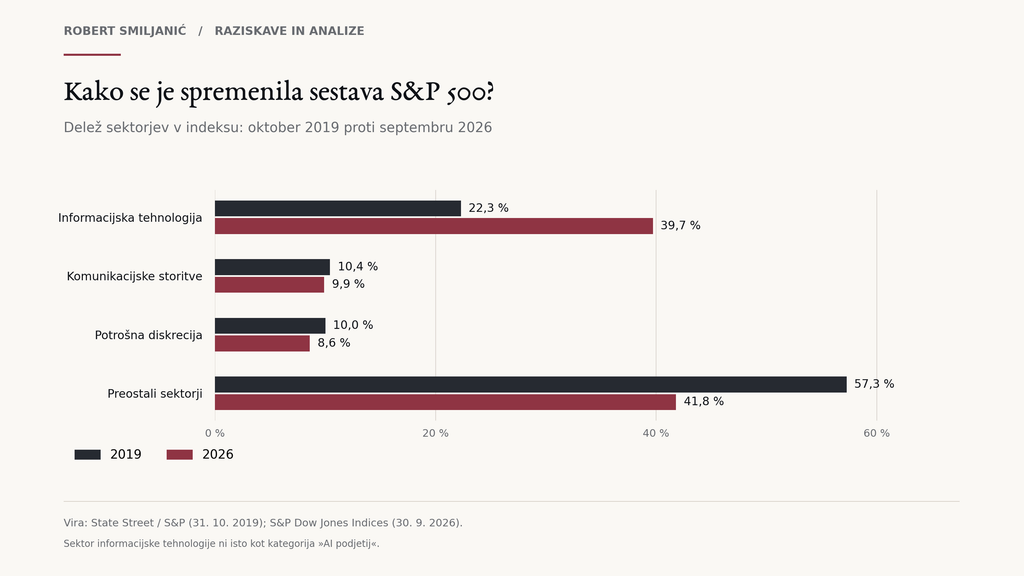
Pomembna je razlika med tehnološkim sektorjem in podjetji, povezanimi z umetno inteligenco. AI ni uradna sektorska kategorija indeksa, podjetja, ki razvijajo ali uporabljajo to tehnologijo, pa delujejo tudi v drugih sektorjih.
Iz teh podatkov zato ne moremo sklepati, da je umetna inteligenca edini razlog za spremembo sestave indeksa. Jasno pa vidimo, da je velik del tržne vrednosti danes skoncentriran v sektorju, kjer deluje več ključnih podjetij sedanjega AI-cikla.
Ali to pomeni, da je S&P 500 slaba naložba?
Nikakor.
Koncentracija sama po sebi ne pomeni, da je indeks precenjen ali da se bliža padec. Prav tako večji delež uspešnih podjetij ni nujno nekaj negativnega.
Indeks, utežen po tržni kapitalizaciji, odraža relativno velikost podjetij na trgu. Ko se podjetjem povečuje tržna vrednost, se praviloma povečuje tudi njihov vpliv na indeks.
Takšna zasnova ima svoje prednosti. Vlagatelju omogoča široko izpostavljenost velikim ameriškim podjetjem brez potrebe po aktivnem izbiranju posameznih delnic.
Pomembno pa je razumeti njene omejitve.
S&P 500 predstavlja predvsem velika ameriška podjetja. Ne vključuje vseh svetovnih delniških trgov, ne predstavlja celotnega ameriškega gospodarstva in sam po sebi ne zagotavlja razpršitve med različnimi naložbenimi razredi.
Tudi če je naložba razpršena med več sto delnicami, ostaja izpostavljena določenim tveganjem delniškega trga.
Kaj to pomeni za vlagatelja?
Pri ocenjevanju razpršitve se ni dovolj vprašati samo, koliko podjetij vsebuje posamezen sklad. Pomembnejša so vprašanja:
- Kolikšen delež portfelja predstavljajo največja podjetja?
- Kako močno je premoženje izpostavljeno posameznim sektorjem in geografskim območjem?
- Kateri gospodarski dejavniki lahko hkrati vplivajo na več naložb?
- Kako se ta naložba dopolnjuje z drugimi deli celotnega premoženja?
Vlagatelj, ki ima poleg sklada S&P 500 še posamezne delnice največjih ameriških tehnoloških podjetij, lahko na primer dodatno povečuje izpostavljenost podjetjem, ki jih že ima v indeksnem skladu.
Podobno velja za kombiniranje več različnih skladov. Različna imena produktov še ne pomenijo nujno bistveno različnih naložb.
Razpršitev ni vprašanje števila, temveč sestave
S&P 500 je pomemben in široko uporabljen delniški indeks. Njegove prednosti zaradi večje koncentracije ne izginejo, prav tako pa ne izginejo njegove omejitve.
Razlika je predvsem med tem, da vemo, v koliko podjetij vlagamo, in tem, da razumemo, katerim tveganjem smo dejansko izpostavljeni.
Prav to je po mojem mnenju eno pomembnejših vprašanj pri dolgoročnem upravljanju kapitala.
Dobra razpršitev ni nujno tista, ki vsebuje največ naložb, ampak tista, pri kateri razumemo, kako se posamezne naložbe med seboj dopolnjujejo.
Viri in podatki
- S&P Dow Jones Indices – S&P 500 (sestava indeksa, 30. 9. 2026).
- Schwab Asset Management – Sector performance and concentration statistics (sektorski deleži na dan 30. 9. 2026).
- State Street Global Advisors – An Introduction to the S&P 500 ESG Exclusions II Index (podatki za osnovni indeks S&P 500, 31. 10. 2019).
- Nasdaq Dorsey Wright – S&P 500 Changes in the 2020s (primerjava desetih največjih pozicij, konec 2019).
Prispevek je informativne narave in ne predstavlja osebnega naložbenega priporočila. Prikazani deleži so zgodovinski podatki za navedena datuma in se spreminjajo.